先把資料說清楚
策略研究最花時間的不是寫策略,是懷疑資料。 WinTrader 期貨|股票 量化交易系統 把匯入當成一個有閘門的流程,而不是一個按鈕。
多格式匯入
支援 TXF 原始檔與 CSV 匯入,逐檔檢查時間軸缺口、重複與欄位型別,發現缺漏直接擋下。
資料品質閘門
匯入批次會留下來源、期間與筆數紀錄。後續回測引用到哪一批資料,可以逐筆回溯。
商品規格與合約到期日
內建商品規格表與合約到期日維護,部位計算與保證金不會因為規格過期而失真。
時間序列切分
樣本內外依序切開,研究與驗證互相隔離;封存樣本採一次性租約,避免反覆偷看。
把過度配適擋在門外
搜尋參數越多,越容易找到一份只對某段歷史有效的曲線。 工具的責任是把這些曲線挑出來。
策略庫
每個策略連同倍率、執行狀態、淨利、最大回撤、交易失敗數與平均獲利一起排列,掃描時不必點進細節。
多樣搜尋策略
網格、隨機與遺傳搜尋共用同一組參數空間定義與評分函式,結果可互相比較。
封存樣本(Sealed Holdout)
驗證樣本以租約方式釋出,一次性使用並留下稽核紀錄,避免「看完答案再改參數」。
過擬合統計檢定
CSCV-PBO 算出參數靠運氣的機率、DSR 扣除重複測試後的真實顯著性、CPCV 組合洗牌驗證; 再配合參數高原熱圖與成本壓力測試,選的是穩定區而不是最高點。
下單之前,先被問一遍
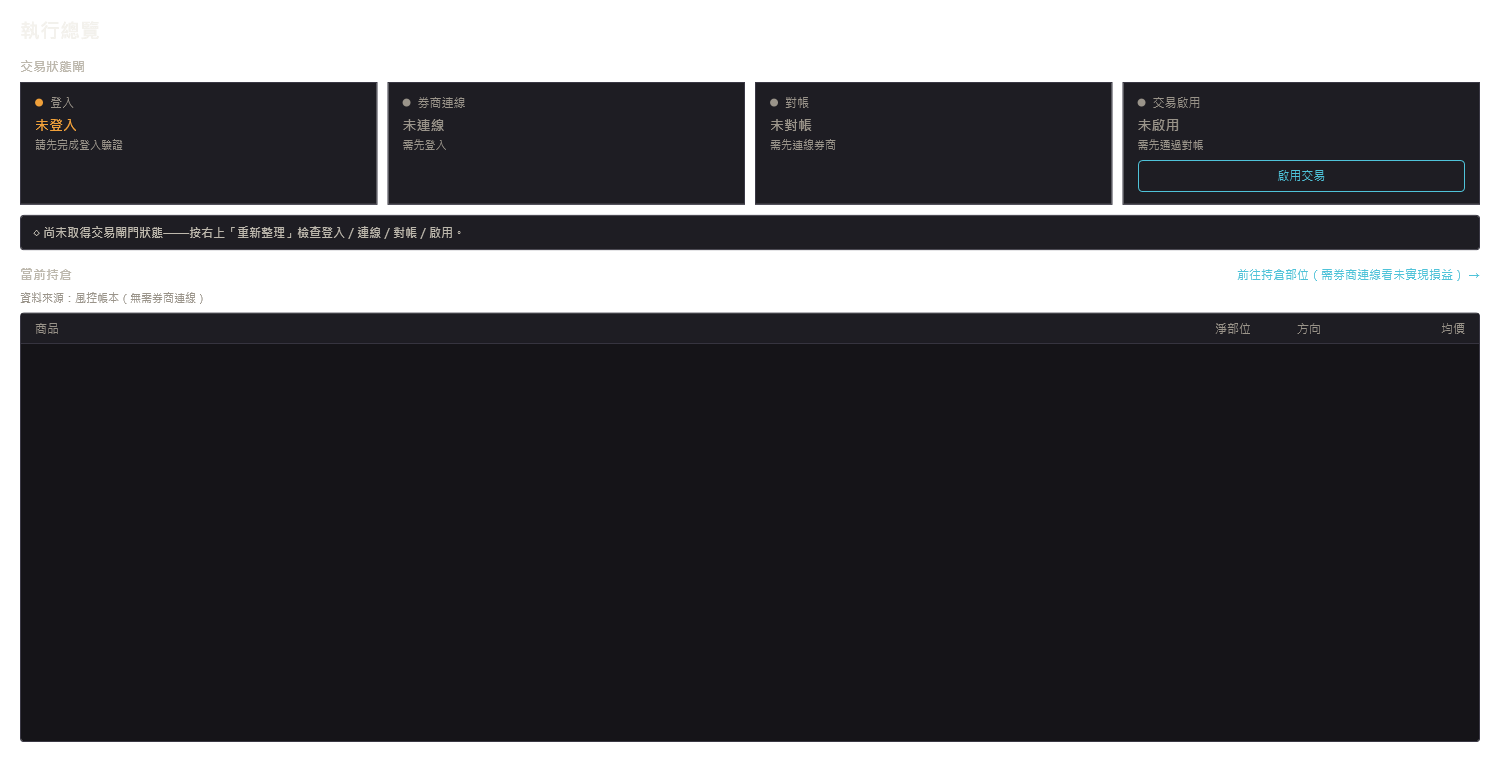
風控不是跑完交易後的報表,而是送出委託前的一道閘門。 部署證據、人工啟動、風控與對帳四道閘門預設 fail-closed—— 擋下來時,畫面會寫明是哪一條規則。
OMS 與委託事件序號
意圖、報價成交、結算與風控記錄各自成表,事件以 append-only 序號追加,序號跳號視為異常。
即時風控閘門
部位上限、每日最大虧損、連續虧損熔斷與冷卻時間在送出前檢查,預設 fail-closed; 熔斷後只放行平倉方向,風險逐步遞減。
帳戶預算
以帳戶為單位控管可用預算,確保多策略並行時不會各自超用同一筆風險額度。
斷線復原
連線中斷後依事件序號比對券商端狀態,補齊缺漏並標記差異,不會重複下單。
AI 不只寫程式,還負責驗證到過門檻
AI 走的是工具化的自主迴圈,不是單次問答:盤點、撰寫、編譯、回測、改善全部自己走完, 過五項達標門檻才交付;同時被護欄擋在任何交易動作之外。
封閉迴圈自我改善
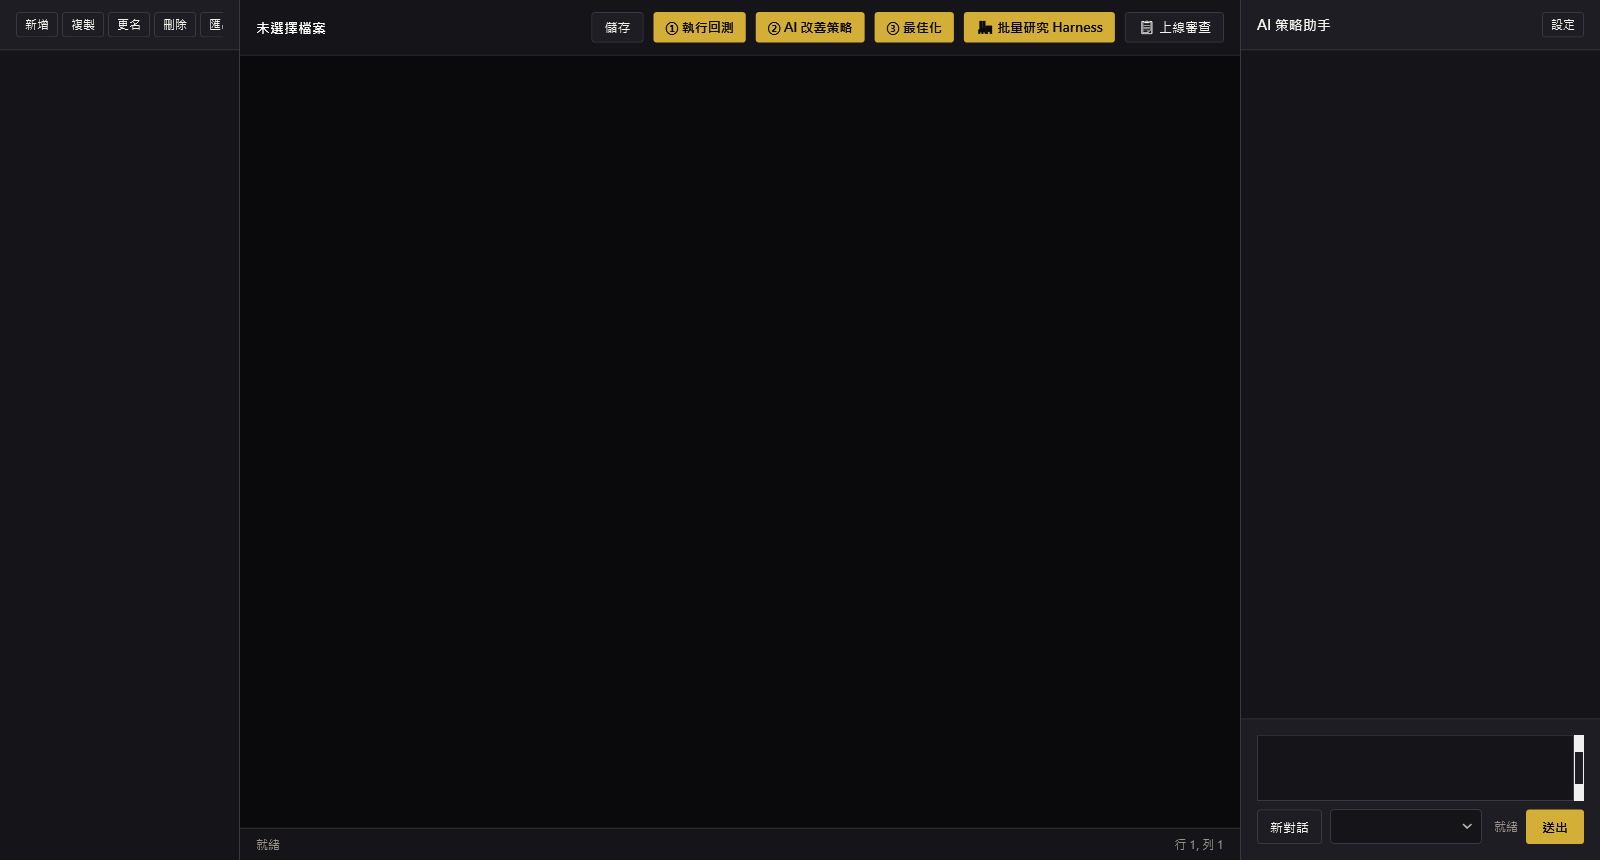
AI 自己盤點內建指標、檢視市場統計、撰寫策略、編譯、跑回測,再依績效回頭修改, 循環到通過門檻為止;過程可取消、有進度事件,每一步都留得下來。
策略演化樹與 Alpha 因子挖掘
演化樹同時提出三個演化方向、各自回測比較後擇優,附剪枝與置信區間; 因子挖掘則由 AI 生成候選因子,交由引擎計算 IC/ICIR,過門檻才納入因子庫。
AI 護欄:碰不到的地方
AI 被禁止碰觸商品表、禁止送出委託、禁止開啟封存樣本外,以靜態掃描 fail-closed 檢查; 任何牽涉交易的產出未通過守門,系統直接中止而不是降級放行。
模型來源自由選擇
支援 OpenAI、Anthropic 與本機 Ollama 等來源,不被單一供應商綁定; API 金鑰以 Windows 認證管理員搭配 DPAPI 加密儲存,用本機模型時機密完全不出門。
出事時先看到狀態
告警不是裝飾。連線中斷、資料過期、策略失效與風控觸發都會進入同一個清單, 附帶當下可執行的下一個動作。
告警中心
依嚴重度分級,重要訊息不與雜訊混在一起,每則都標示處理狀態。
策略健康監控
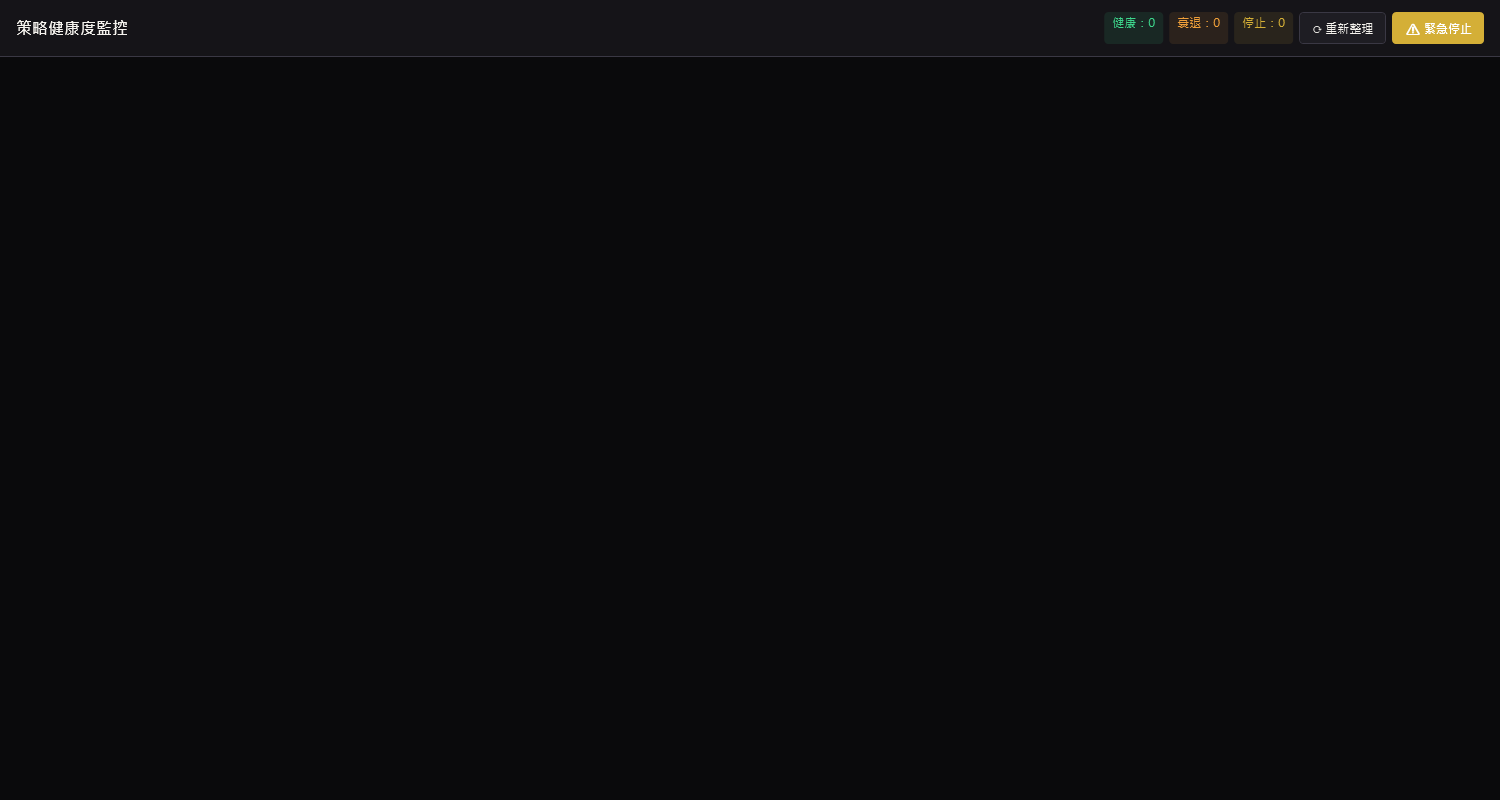
資料新鮮度、連線延遲與流程存活持續監看;SPC 管制圖、策略漂移偵測與滾動 Sharpe 會在策略「壞掉」時先告警,而不是等到虧損擴大。
部署證據
上線的必須是通過最佳化與密封檢驗的 validated 副本,策略碼與引擎碼以 SHA256 綁定, 改一個字元都會被察覺;驗證未過就不授權實盤開倉。
策略雲端備份
策略與設定可備份到資料庫,換機重建時不必從頭設定。
工作台長這樣
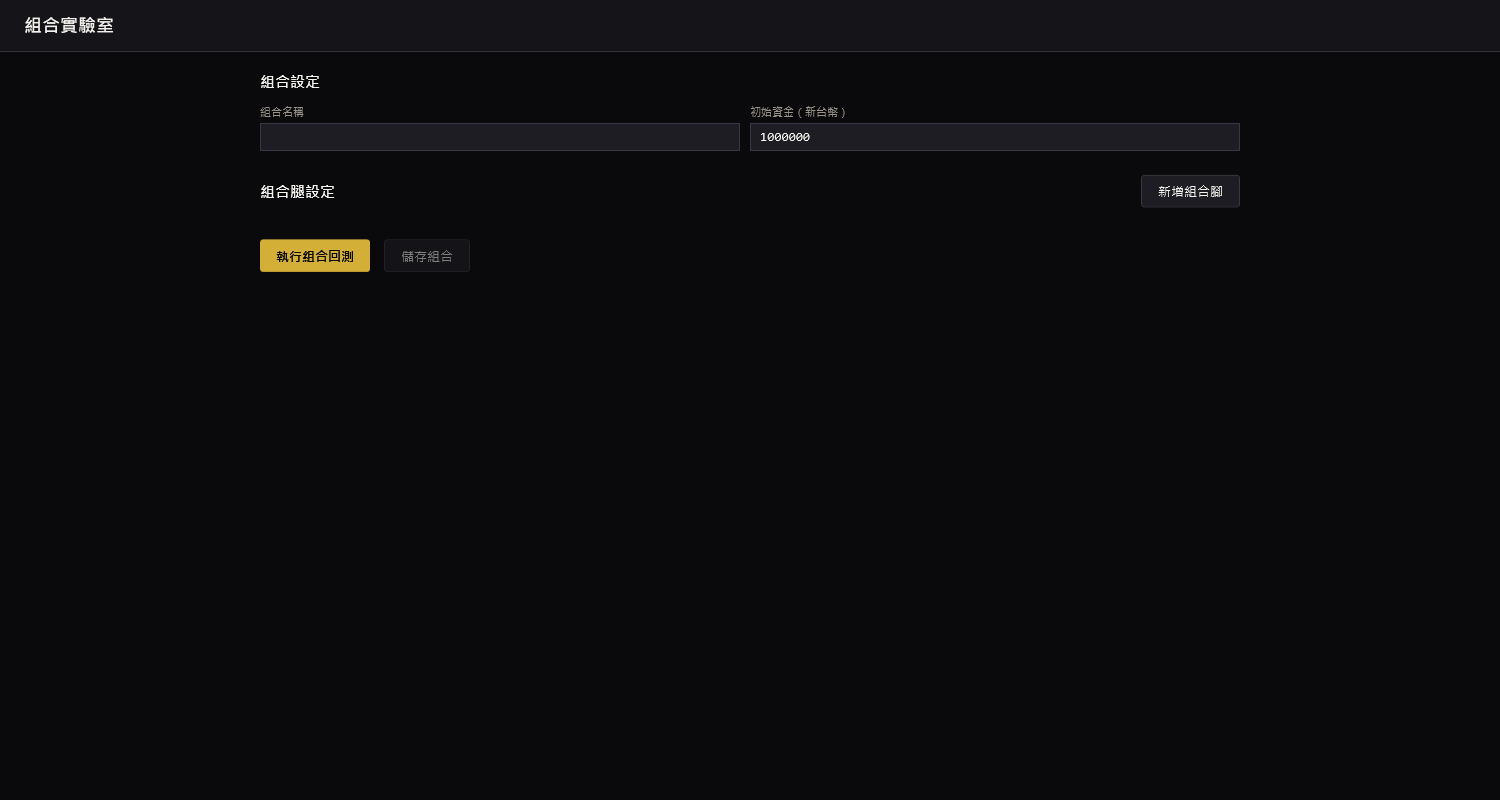
以下皆為實際桌面版 WinTrader 期貨|股票 量化交易系統 截圖,未經後製修飾。
執行環境
| 項目 | 需求 |
|---|---|
| 作業系統 | Windows 10 / 11(64 位) |
| 記憶體 | 建議 16 GB 以上 |
| 顯示器 | 支援高 DPI 與多螢幕,1920×1080 以上 |
| 網路 | 券商交易連線與行情來源需要常駐連線 |
| 策略語言 | Python 3.11(內建執行環境,亦可由 AI 生成草稿) |
| 授權 | 單一帳號同時限一台主機 |