別人的 AI 幫你寫策略;
我們幫你把策略練到能上戰場。
給它一句自然語言,AI 自己盤點指標、撰寫策略、編譯、跑回測,再依績效回頭改善, 循環到通過五項達標門檻才交付。回測與實盤共用同一顆決策核心,過擬合交給統計檢定把關, 上線前還有四道 fail-closed 風控閘——回測算出來的績效,就是實盤會執行的邏輯。
- 交付門檻
- 05 項
- AI 迴圈未達標就不交付
- 決策核心
- 同源 1 顆
- 回測與實盤共用同一套邏輯
- 實盤風控閘
- 4 道
- Fail-closed,沒過就擋下
- LLM 來源
- 自由選擇
- 支援本機模型,機密不出門
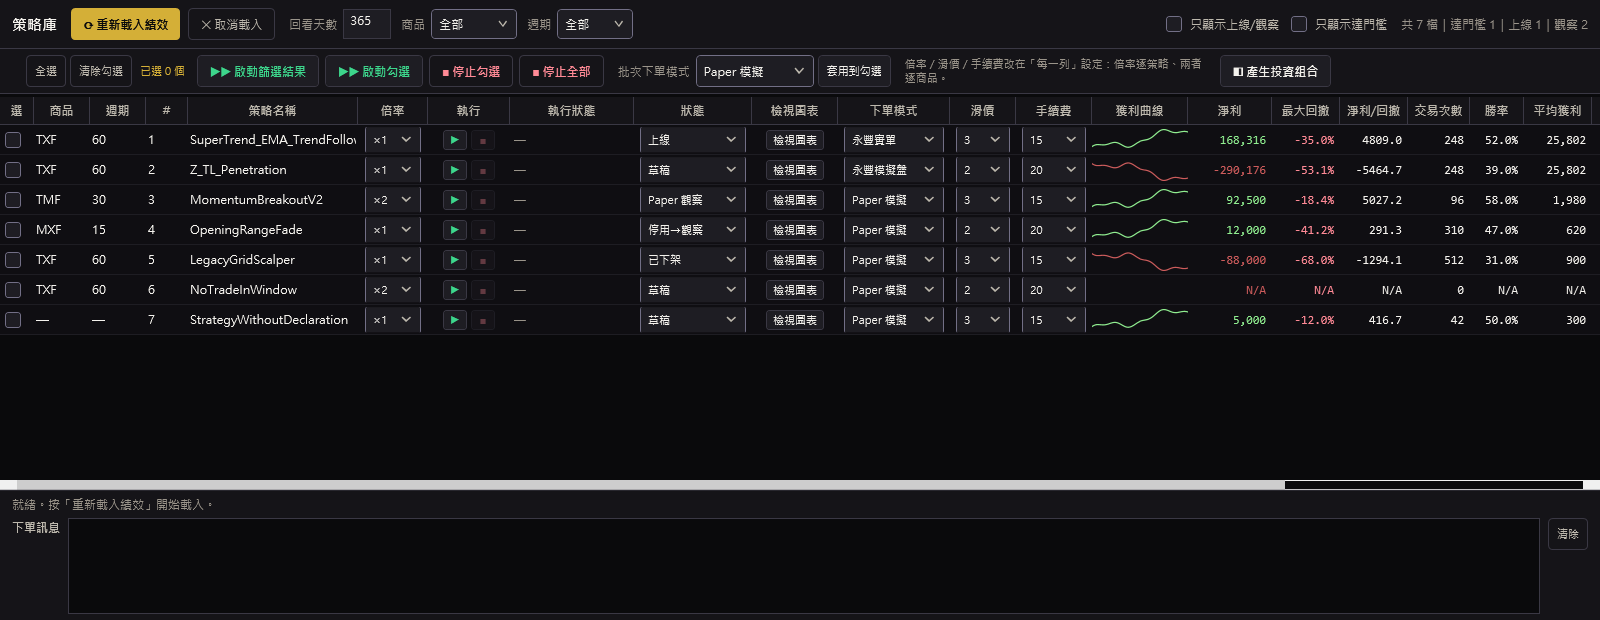
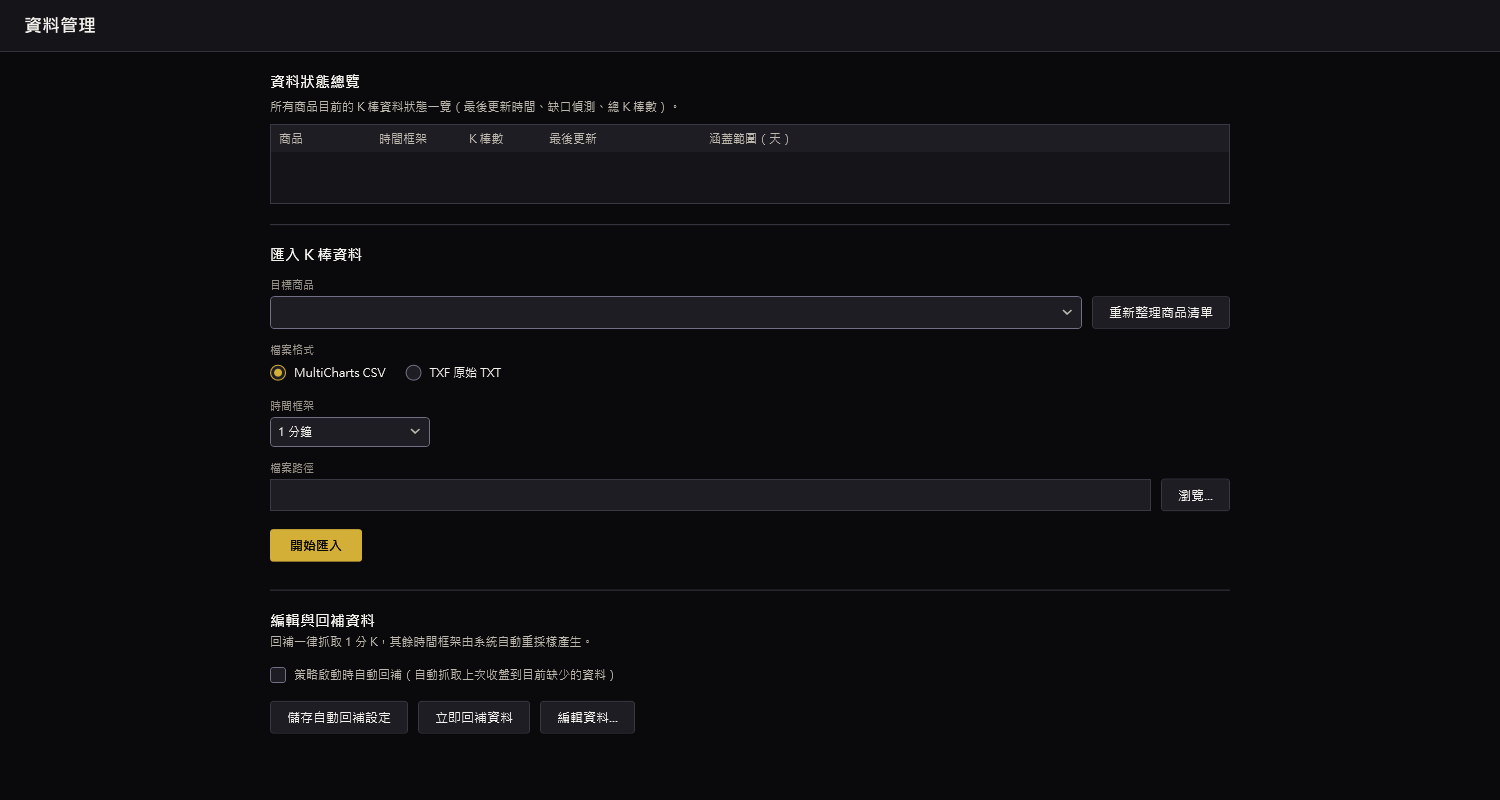
畫面為實際桌面版 WinTrader 期貨|股票 量化交易系統 截圖,未經後製修飾。
期貨模組、股票模組,同一套驗證紀律
兩個模組可單買、可合購,同一個帳號同一個工作台。 期貨模組專精台指期 AI 策略工廠與實盤風控;股票模組負責盤後選股與策略研究。
五個階段,五道閘門
很多工具把回測和實盤做成兩套系統,結果是回測的假設沒被帶到真實市場。 WinTrader 期貨|股票 量化交易系統 讓同一份策略程式沿著同一條管線往後走,每一級都要重新取得通行。
-
01Research
研究
匯入資料時就跑品質閘門,缺口與異常先擋下;時間序列切分確保樣本外沒有偷看未來。
-
02Replay
回放
以實際市場資料逐棒重播,看策略每一根 K 棒做了什麼決定,而不是只看最後的報酬率。
-
03Simulation
模擬
手續費、滑價、保證金與斷線情境都算進去,回答的是「扣掉摩擦還剩多少」。
-
04Paper
Paper 觀察
記錄進出與損益並與回測對照;每日 AI 評估決定策略要降級還是下架。
-
05Live
受控實盤
風控閘門通過才開啟交易;每筆委託事件帶序號,事後逐筆查得到。
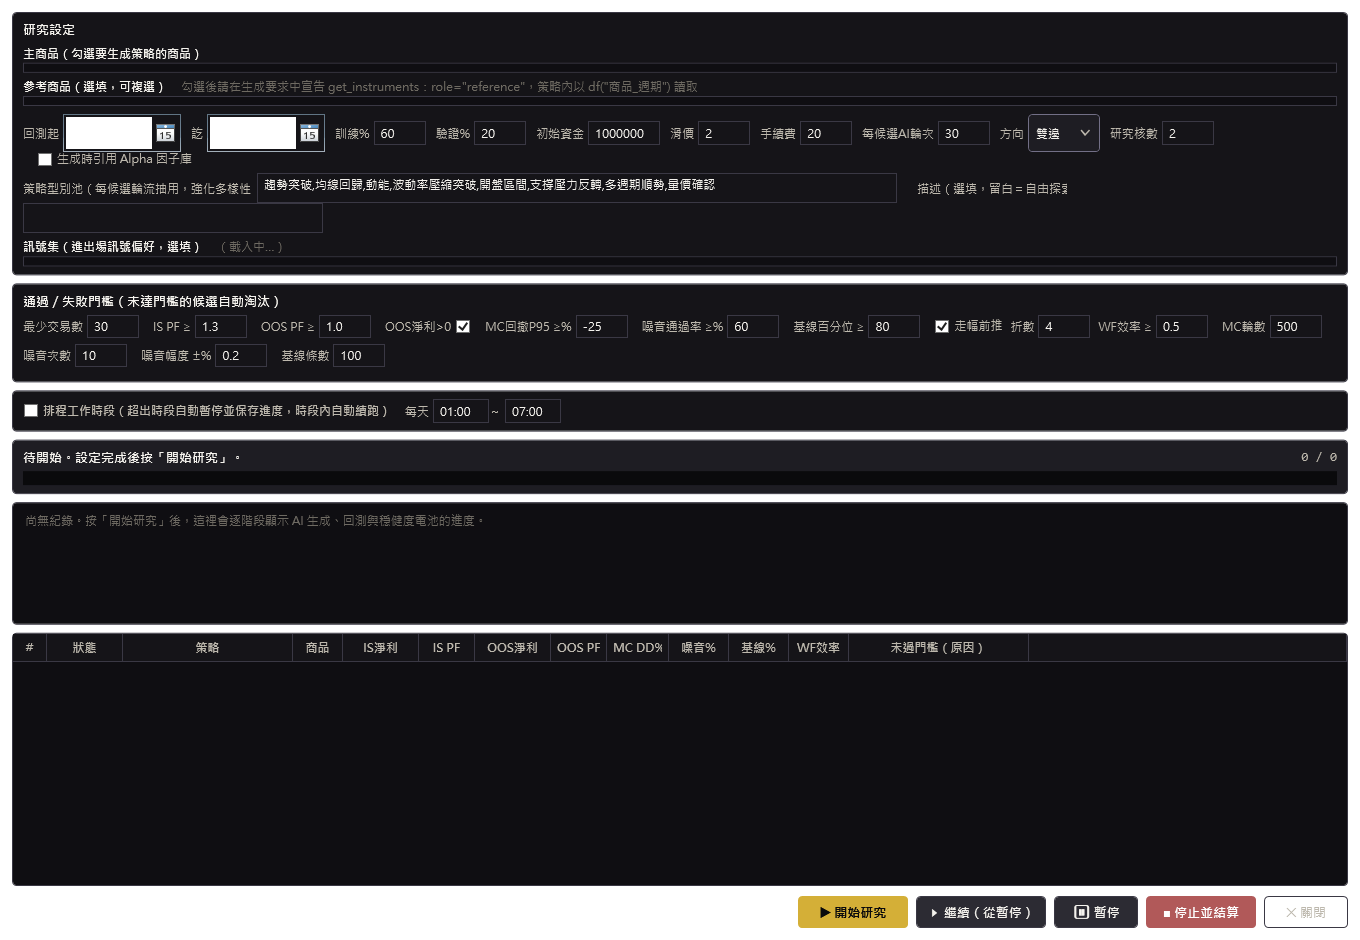
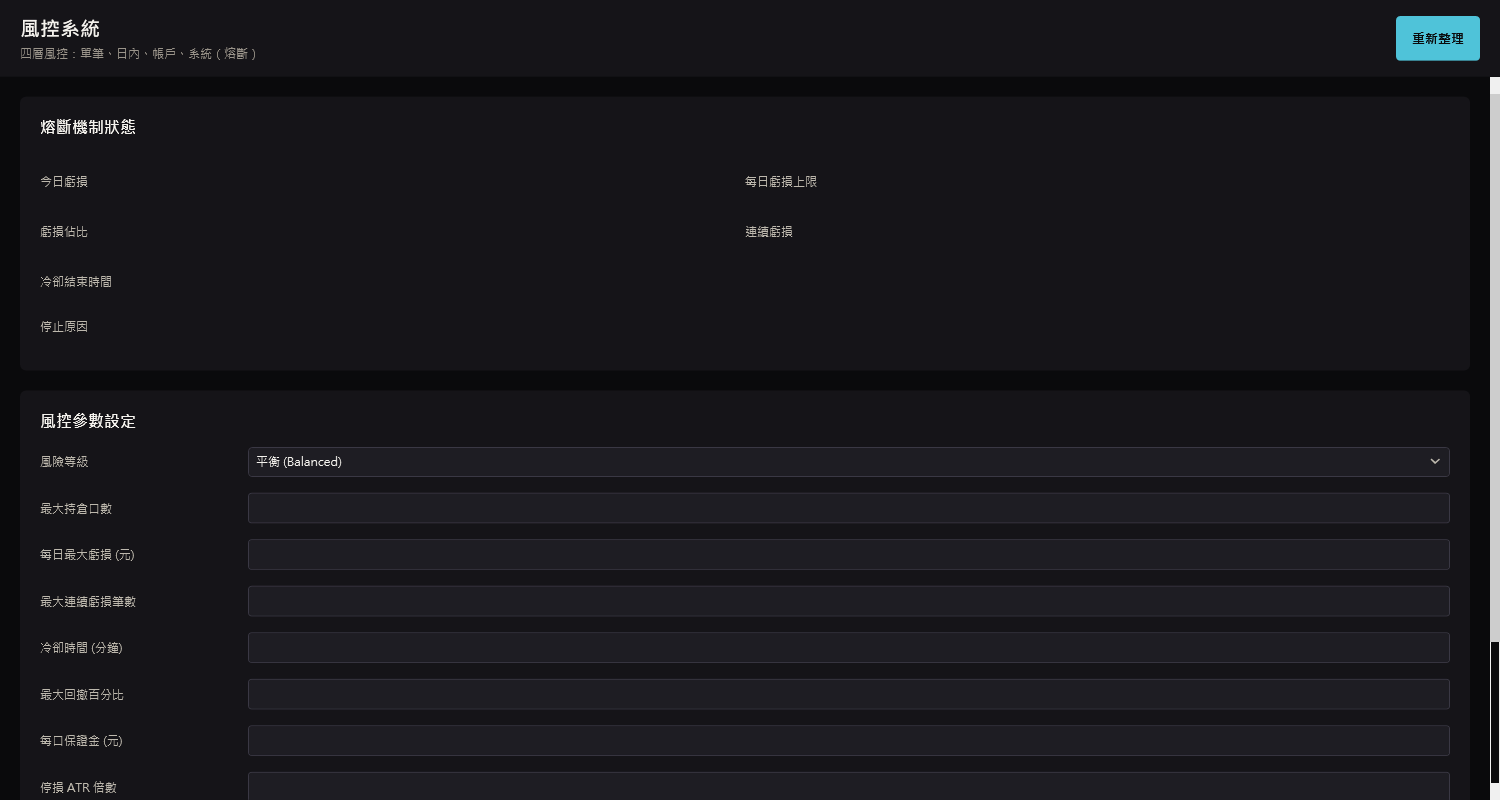
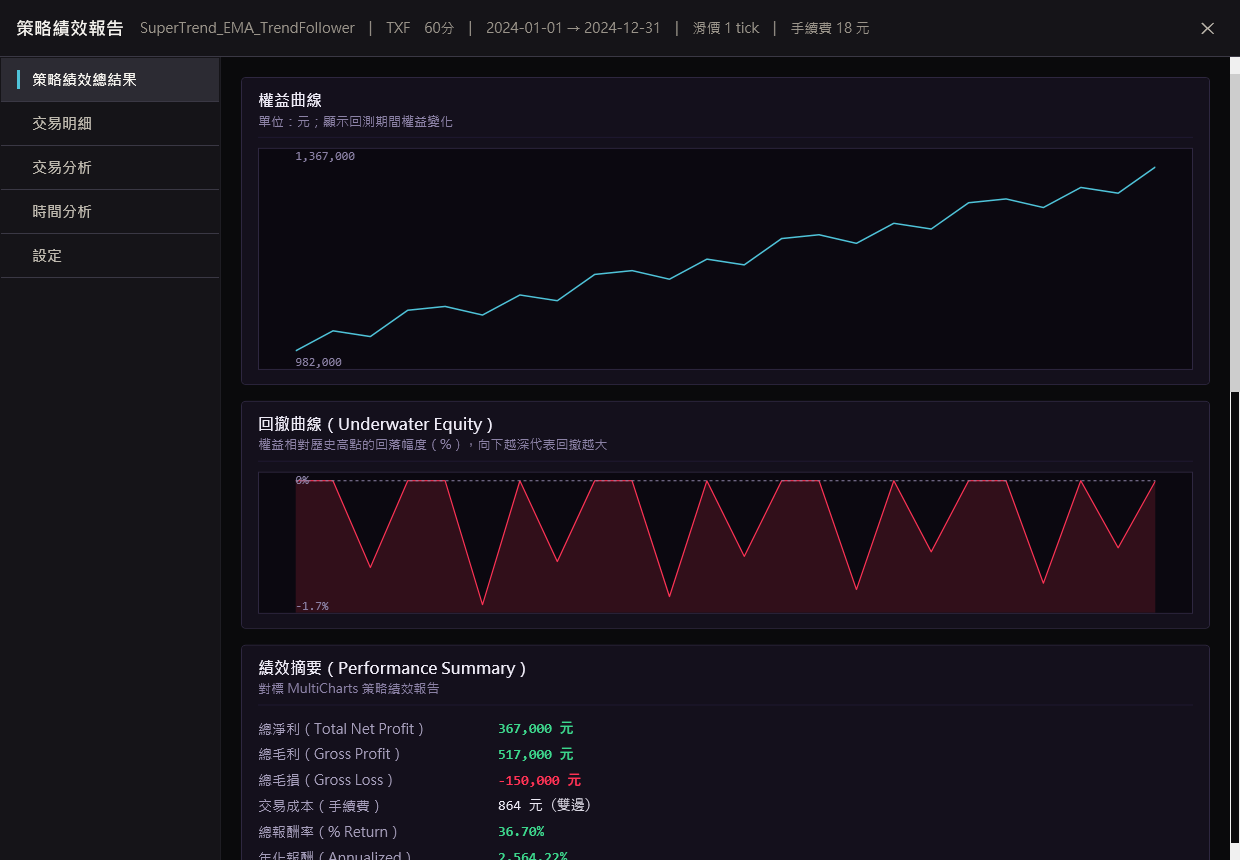
資訊密度高,但分層清楚
狀態先於操作:先看懂登入、連線、風控與交易啟用狀態,再決定要不要動。 顏色不是唯一線索,數值一律等寬對齊,警示用文字標示而不是靠刷紅字。
這三件事,決定了策略能不能上實盤
多數 AI 工具到「生出策略程式」就結束了,驗證得自己看報表、結果自己承擔。 WinTrader 期貨|股票 量化交易系統 從那裡才開始——統計檢定與風控制度,才是它真正交付的東西。
AI 自主跑完整個研究迴圈
一句自然語言需求,AI 自己盤點內建指標、檢視市場統計、撰寫策略、編譯、跑回測, 再依績效回頭改善,循環到通過五項達標門檻才交付,全程可取消、有進度事件。 另附 Alpha 因子挖掘與策略演化樹,三個演化方向各自回測後擇優。
回測與實盤共用同一顆決策核心
回測引擎與實盤引擎不是兩套程式。逐棒因果指標、下一根開盤進場、沒有前視偏誤, 滑價、手續費、保證金與期交稅真實計入——回測算出來的績效, 就是實盤會執行的邏輯。
沒通過驗證,系統直接擋下
部署證據、人工啟動、部位與日損上限、斷線強制對帳,四道閘門預設 fail-closed—— 是「先擋住」而不是「事後補救」。AI 被護欄擋在下單門外, 安全是制度,不是承諾。
回測漂亮人人會做,我們讓它在實盤依然成立
曲線好看,多半只是找到了剛好貼合某段歷史的參數。以下是 WinTrader 期貨|股票 量化交易系統 內建的過擬合防線, 全部是預設流程的一部分,不是要另外加購的模組;另有成本壓力測試與權益曲線線性度檢定。
前移驗證
用滾動的樣本內外區間反覆驗證,確認策略不是只對某一段歷史有效。
過擬合機率量化
算出這組參數「靠運氣」的機率有多高,而不是只看最漂亮的那一條曲線。
通縮夏普比率
扣除反覆測試的次數之後,重新計算報酬是否仍然顯著。
組合洗牌驗證
打散資料組合重複訓練與驗證,檢驗績效分布的穩定度。
熱圖選穩定區
挑的是參數高原上的穩定區,而不是單點尖峰的最高分。
封存樣本外鎖箱
留出的資料只能開一次,附雜湊鏈與跨行程租約,連 AI 都被禁止偷看。
同一套工具,三種工作型態
把時間花在策略邏輯
不用自己寫資料介接、下單迴圈與重連機制。 策略可以讓 AI 從自然語言起稿,也能用熟悉的 Python 自己改,剩下的交給工作台。
最佳化與樣本外一起管
搜尋、封存樣本、多策略組合與穩健性檢查都在同一個介面, 避免「優化到過度配適」這種事發生在看不見的地方。
誰動了哪一筆,查得到
告警、健康監控與稽核軌跡集中在後台, 異常發生時先看到狀態,再決定要處理的動作。
常見問題
需要自己寫策略程式嗎?
不必。你可以用自然語言描述想法,AI 會在內建指標與工具的範圍內自主完成盤點、撰寫、編譯、回測與改善;想自己動手改 Python 也完全走得通,兩條路都支援。
AI 會不會直接幫我下單?
不會。AI 被護欄擋在下單門外——不能碰商品表、不能送出委託、也不能開啟封存樣本外;實盤必須由人類按下交易解鎖,並且通過風控閘門才會放行。
回測的績效可以相信嗎?
回測與實盤共用同一顆決策核心,滑價、手續費、保證金與期交稅都真實計入;再經 Walk-Forward、CSCV-PBO、DSR、CPCV 與封存樣本外鎖箱層層檢驗,沒過門檻的策略連上線資格都沒有。
可以連哪些券商?
期貨與證券皆支援永豐 Shioaji 與群益 Capital 雙券商,使用者自行切換;含心跳監控、斷線重連、強制對帳與配額續傳回補;模擬、觀察與受控實盤共用同一套執行管線,換券商不必重寫策略。
我的策略想法會不會離開我的電腦?
可以完全不離開。支援 Ollama 等本機模型,也能自由改用 OpenAI、Anthropic 等你自己的服務,不被單一供應商綁定;API 金鑰以 Windows 認證管理員搭配 DPAPI 加密儲存。
可以把訊號接到我原本在用的平台嗎?
可以。訊號能以檔案、TCP 或 UDP 匯出,直接當作既有平台的外部訊號源——先用 WinTrader 期貨|股票 量化交易系統 的 AI 與驗證管線研發,再沿用你熟悉的下單環境。
一個序號可以在幾台電腦用?
預設同時只准一台。同一帳號在第二台登入,前一台的 session 會立即失效,避免序號外流。
可以退款嗎?
提供 14 天試用期;方案費於付款完成後即不予退款,年繳方案亦同。退款例外情形(重複扣款、付款中斷未開立授權等)請見網站頁尾的「退款政策」。
WinTrader 期貨|股票 量化交易系統 提供的策略研究、回測與模擬功能僅供研究與教學用途,不代表任何未來績效。 假設性回測結果受制於當時可得的資料與假設,實際交易結果可能顯著不同。 期貨與其他衍生性商品交易具高度風險,投資人可能損失全部或超過原始本金。 使用者在啟用任何交易功能前,應自行評估風險並負起決策責任。